

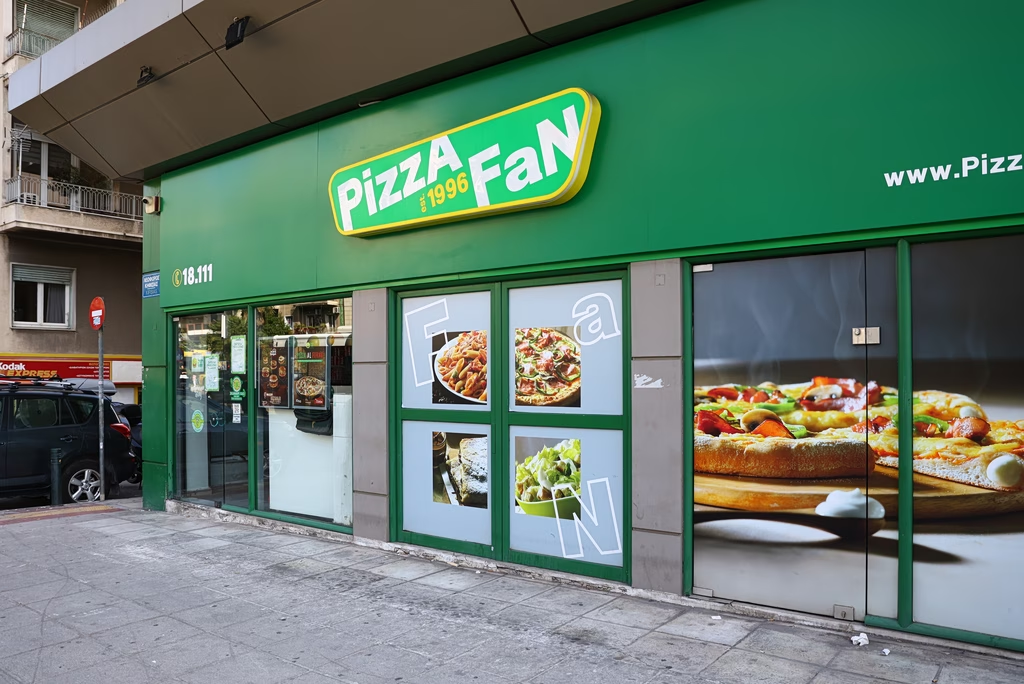
Στο προσκήνιο φέρνει τις μεθόδους ψηφιακής φοροδιαφυγής η υπόθεση της Pizza Fan, με δημοσιεύματα να κάνουν λόγο για ζημία ύψους 25 εκατομμυρίων ευρώ σε βάρος του ελληνικού Δημοσίου. Στο επίκεντρο βρίσκεται η φερόμενη χρήση παράνομου λογισμικού, μέσω του οποίου αλλοιώνονταν τα στοιχεία των συναλλαγών και αποκρυπτόταν μέρος του πραγματικού τζίρου.
Σύμφωνα με τις πληροφορίες που έχουν δημοσιευτεί, το λογισμικό φέρεται να επέτρεπε την καταχώριση παραγγελιών ως «κεράσματα», όταν οι πελάτες πλήρωναν με μετρητά. Με αυτόν τον τρόπο, ενώ η επιχείρηση εισέπραττε το αντίτιμο, η συναλλαγή εμφανιζόταν ως δωρεάν προσφορά, χωρίς να αποτυπώνεται αντίστοιχα στα έσοδα.
Οι συγκεκριμένες αναφορές αφορούν καταγγελλόμενες πρακτικές και δεν συνιστούν από μόνες τους απόδειξη ευθύνης. Η υπόθεση αναδεικνύει, πάντως, τις μεθόδους που εξετάζουν οι ελεγκτικές αρχές για τον εντοπισμό αδήλωτων πωλήσεων.
Τα τρία κόλπα για την απόκρυψη του πραγματικού τζίρου
1. «Μαϊμού» ταμειακές και πλαστές αποδείξεις
Μία από τις μεθόδους που χρησιμοποιούνται για την απόκρυψη εσόδων είναι η έκδοση παραστατικών που μοιάζουν με νόμιμες αποδείξεις, χωρίς να έχουν παραχθεί από εγκεκριμένο φορολογικό μηχανισμό.
Ο καταναλωτής μπορεί να λάβει ένα χαρτί που εμφανίζεται ως κανονική απόδειξη, χωρίς να γνωρίζει ότι ενδέχεται να μην αποτελεί έγκυρο φορολογικό στοιχείο. Εφόσον η συναλλαγή δεν καταγραφεί και δεν διαβιβαστεί σύμφωνα με τις προβλεπόμενες διαδικασίες, τα αντίστοιχα έσοδα μπορεί να παραμείνουν εκτός των φορολογικών δεδομένων της επιχείρησης.
Η πρακτική αυτή μπορεί να οδηγήσει σε απώλεια δημόσιων εσόδων από τον ΦΠΑ και τη φορολογία εισοδήματος.
2. Ακυρώσεις και εκπτώσεις που δημιουργούν υποψίες
Μια δεύτερη πρακτική αφορά την καταχρηστική αξιοποίηση νόμιμων φορολογικών μηχανισμών, μέσω ακυρώσεων συναλλαγών ή εκπτώσεων που δεν ανταποκρίνονται στην πραγματική εμπορική δραστηριότητα.
Οι ελεγκτικές αρχές εξετάζουν περιπτώσεις στις οποίες εμφανίζεται ασυνήθιστα μεγάλος αριθμός ακυρωτικών παραστατικών, ιδιαίτερα στο τέλος της ημέρας, ή καταγράφονται εκπτώσεις με υψηλή συνολική αξία χωρίς επαρκή αιτιολόγηση.
Οι ενδείξεις αυτές δεν αποδεικνύουν αυτομάτως φοροδιαφυγή. Μπορούν, ωστόσο, να αποτελέσουν αφορμή για περαιτέρω έλεγχο, με διασταύρωση των ψηφιακών αρχείων, της αξίας των συναλλαγών και του χρόνου έκδοσης των παραστατικών.
3. Παράνομα λογισμικά που αλλοιώνουν τις συναλλαγές
Η τρίτη μέθοδος αφορά τη χρήση ειδικού λογισμικού που παρεμβαίνει στα δεδομένα των πωλήσεων, με αποτέλεσμα να εμφανίζεται διαφορετική εικόνα από την πραγματική οικονομική δραστηριότητα.
Σε αυτές τις περιπτώσεις, η απόδειξη μπορεί να έχει εκδοθεί, ωστόσο τα στοιχεία της συναλλαγής ενδέχεται να έχουν αλλοιωθεί ή να έχουν καταχωριστεί με τρόπο που αποκρύπτει μέρος των εσόδων.
Η συγκεκριμένη πρακτική είναι δυσκολότερο να εντοπιστεί μόνο από τον έλεγχο της έντυπης απόδειξης. Για τη διερεύνησή της απαιτείται εξέταση των ηλεκτρονικών αρχείων και των δεδομένων των φορολογικών μηχανισμών, ώστε να διαπιστωθεί αν υπάρχουν αποκλίσεις μεταξύ των πραγματικών πωλήσεων και των στοιχείων που έχουν καταγραφεί.
Αυτή είναι η μέθοδος που, σύμφωνα με τα σχετικά δημοσιεύματα, φέρεται να συνδέεται με την υπόθεση της Pizza Fan.
Appodixi: Πάνω από 225.000 καταγγελίες
Σημαντικό ρόλο στον εντοπισμό πιθανών παραβάσεων έχει και η εφαρμογή Appodixi της ΑΑΔΕ, μέσω της οποίας οι πολίτες μπορούν να σαρώνουν το QR code μιας απόδειξης και να ελέγχουν τα διαθέσιμα στοιχεία της.
Εάν διαπιστώσουν ότι η απόδειξη δεν έχει διαβιβαστεί ή ότι τα στοιχεία της παρουσιάζουν αποκλίσεις, μπορούν να υποβάλουν σχετική αναφορά στις αρμόδιες αρχές.
Σύμφωνα με τα στοιχεία που παρατίθενται, οι καταγγελίες μέσω της εφαρμογής έχουν ξεπεράσει τις 225.000. Από αυτές, περίπου 102.000 είναι επώνυμες και 123.000 ανώνυμες.
Οι αναφορές αφορούν, μεταξύ άλλων, πιθανές παρεμβάσεις σε φορολογικούς μηχανισμούς, πλαστά παραστατικά και μη διαβίβαση δεδομένων στο myDATA. Μεταξύ των κλάδων που συγκεντρώνουν καταγγελίες περιλαμβάνονται η εστίαση και τα πρατήρια καυσίμων.
Παράλληλα, η ΑΑΔΕ αξιοποιεί ψηφιακά εργαλεία και διασταυρώσεις μέσω του myDATA, με στόχο τον εντοπισμό αποκλίσεων ανάμεσα στις συναλλαγές και στα δηλωμένα έσοδα.
Η ενίσχυση των ηλεκτρονικών ελέγχων αποτελεί βασικό εργαλείο για τον περιορισμό της φοροδιαφυγής, καθώς οι μέθοδοι απόκρυψης εσόδων εξελίσσονται παράλληλα με τις ψηφιακές δυνατότητες των επιχειρήσεων.


